‹ 上一主题|下一主题 › go 回复: 34 | 浏览: 18841 |倒序浏览 | 字体: tT

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
隽升成为最热卖储蓄保险的八大奥秘- r" ?5 H  i3 B4 P; W( @) G
+ ~! e5 C; C4 h. _& G! A
保诚(Prudential)是全球最大的人寿保险集团,属于“大到不能倒”的公司之一,理赔过一次和二次世界大战、泰坦尼克事件、戴安娜王妃遇难等许多重大历史灾难事件。
7 s; @# l! C# H9 D- x% T! X* P* f$ F5 R" E7 O, h
英国保诚是唯一一家公开承诺将投资回报的90%分红给客户的公司,并采用独特的英式分红(即分红累积在保额上投资复利滚动),这是隽升收益较高的主要原因。
. B# h, J: u1 W+ Y: F" P
, e8 B  I) s/ z! t保诚的百年“缓和机制”:为分红保单专设“遗留遗产”,2014年在原有7亿英镑的基础上又增加2.7亿英镑,以留作未来投资收益差时拨出部分用作保单分红之用,以使保单分红能达到预期回报,这是保诚保单高分红的强劲保证。& G, F+ W6 W' L: r/ Q( B
英国保诚旗下的“瀚亚投资”是亚洲最大零售资产管理公司,管理超过1000亿美元投资基金,拥有丰富的全球资产管理经验。
$ i* Q5 m, w0 E3 f# W; {
$ c0 `. E* q: L保诚在伦敦、纽约、新加坡、香港四地上市,受四地最严格的国际财务监管,经营以稳健著称,这是英国保诚保持良好盈利能力的基础保障。5 f# R; z) J/ J9 T1 A! }
0 {1 N1 _) |5 p
历史投资成绩辉煌:保诚集团公开承诺166年财务报告全部公开,全球仅此一家,自信源于强大的风控能力和运营水平。; L% X6 u. }  E& J' X& U
: }( _  b2 d" b/ {+ Z8 }
英国保诚“标准普尔”和“穆迪投资”国际信贷评级优于全球所有保险公司,IGD资本盈余可用资本为政府规定三倍,赔付能力卓越,领先业界。
' s) e4 w1 }0 u( r$ }8 V隽升的原理是用时间+复利组合出最大的威力,我们用现有隽升系统的复利演算一个案例:) n) G% a# b8 u
父母给0岁孩子投保隽升,每年10万保费,缴费5年,即本金50万。& x, f& P; R! T6 B$ g
那么20岁账户价值167万,单利8.7%: n, Z* Z4 \6 j6 c
30岁账户价值221万,单利15.7%
- K$ D3 z; i3 t! o60岁账户价值2448万,单利79.9%5 @5 @) V2 v* z  p8 L2 P+ w( n6 M& c* }
80岁账户价值1.03亿,单利256%% ]4 p) d" }) _+ H
100岁账户价值4.037亿,单利806%。(相当于我们如果炒股,每年盈利8.06倍,保持100年!但是股市有风险,不可能达到如此盈利!)
$ l  t4 q& K2 k2 [6 I# _如果中途提取,假设孩子15岁开始,每年提取70900,一直提取到85岁,85岁还有退保价值(或身故保额)274万,涵盖孩子高中/大学/踏入社会/成家/立业/养老/传承等所有阶段。3 l$ p" X" p3 f  M! W& ]1 Q

6 {9 N! ?" }0 r! C) s) e/ d6 E/ m( L3 N

% |! d% q/ J" w
5 E1 R' |8 z, _8 o  S4 u7 t
7 v- C3 j" e& T

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
来香港购置保险一定首选保诚,而选保诚最多选的就是【隽升】。说了无数遍隽升,隽升,隽升,它到底是啥?是什么让它这么受欢迎呢?

5 P8 G7 w- l$ V, _, `

2 f6 B3 X4 F# ?; H
【隽升】是一款短期供款,长期取钱的高分红险,适合为各个年龄段的人士做理财规划,灵活提取,以配合不同的财务需要。今天,我们以一位真实客户Z先生(50岁男士)为例,为大家详细解释一下他是如何利用【隽升】计划来完成自己的理财目标的。(后两篇文章将分别以25岁和1岁为例进行解释)
8 X) |" e; A0 J4 L0 z3 ~' {4 E, E4 M
50岁的Z先生买了啥?

( X6 W7 k3 x& S" }' j
首先,50岁左右的客户投保分红险,目的一般非常明确,一是养老,二是财富传承。前者我们称为在生利益,后者为保障利益(即去世后的赔付)。我们这位Z先生,在国内已经交三十多年了养老保险,每年交2万多,到退休预计交了80多万人民币。但计算后发现,辛辛苦苦交了几十年的钱,退休后每个月只可拿4000元人民币左右,更谈不上有什么保障利益。所以他选择了保诚的【隽升】计划作为养老补充金,我们就来看看【隽升】能为他带来什么保障和利益。Z先生每年投2万美元,投5年,一共投放10万美元。(投放额度可根据自己的实际情况随意调节)

3 i3 r( x8 ~) Z7 M
如何享受保单利益?

8 n0 @7 q# l5 M! Z6 F& _
在投保前,Z先生对我们说他希望能用这个计划养老,减轻儿子的负担,走的时候还能给儿子留一笔赔付金(听到这里我真是肃然起敬,大概每一位父母都是这样心甘情愿默默为孩子奉献一生)。于是我们为他设计了以下的取钱方法,并获得了Z先生的高度认可:

) {4 T: u3 w4 n) R7 _! \
6 T+ n5 e" Y" }5 F" D

. ~3 N1 G9 [4 F
(上图现金价值总额即为退保可拿回的钱)
; ]; a6 E; q3 n. {0 n5 ~% j, u6 M0 R0 _
解释:从Z先生65岁开始,每年可以提取1.43万美元(9.15万人民币),提取至终生,同时:

) l8 S1 j8 E  d5 v) J" M
*若Z先生不幸于80岁去世,生前一共已提取22.88万美元(146万人民币),去世还可赔付15.02万美元(96万人民币);
*若Z先生不幸于85岁去世,生前一共已提取30.03万美元(192万人民币),去世还可赔付13.46万美元(86万人民币);
*若Z先生不幸于90岁去世,生前一共已提取37.18万美元(238万人民币),去世还可赔付10.9万美元(70万人民币)。

' o# r+ N4 ~( c4 r
而他的本金永远只是10万美元!
- [, R9 H: l- F) x5 D7 Z
需要提醒的是,若中途急需用钱,Z先生可以随时退保,他将拿回右边<现金价值总额>中的钱。

+ {/ e4 b$ }5 F
如果我一直不提取呢?
(上图现金价值总额即为退保可拿回的钱)
% y) X3 g. j, G  b3 l
解释:当然,Z先生也可以选择不做提取,那么:
*若Z先生不幸于80岁去世,可赔付62万美元(397万人民币);
*若Z先生不幸于85岁去世,可赔付89万美元(570万人民币);
*若Z先生不幸于90岁去世,可赔付126.8万美元(812万人民币);
*若Z先生于100岁去世,可赔付240万美元(1536万人民币)。
8 K5 J0 H' f$ X5 O$ n& _
请别忘了,他的本金永远只是10万美元!

" Q! C* h5 _& g; Q+ w$ x- P
如果这样选择,那么他的保障利益(即去世后的赔付)将会最大化。所以,根据不同的需求,可以对【隽升】里的钱进行灵活提取。
8 b# O2 X9 o+ j$ C! u8 x( R
真的有这么多可以拿?

  H$ [( a5 |- T- q
【隽升】中的每一个数字都是公司投资部和精算部做严格和缜密的计算后得出的结果,如果您觉得达不到计划书上的数字,我可以很负责任的告诉您,是真的,因为根据保诚一百多年以来的记录,客户手上拿到的钱远比计划书上还要多!

) p9 z* m+ l+ s, z4 M$ m. G
根据最新数据来看,2015年【隽升】和【理想人生】计划实际可以拿到的红利比当年计划书上的数字超额派发了13.4%和11.22%。哪怕是金融环境衰退的08年,保诚红利的派发依然保持稳定!

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
前篇已经提到,【隽升】是一款短期供款,长期取钱的高分红险,适合为各个年龄段的人士做理财规划,灵活提取,以配合不同的财务需要,在客户中极受欢迎。那么这次,我们仍将以真实案例(25岁Hxj)为大家详细解释一下她是如何利用【隽升】计划来完成自己的理财目标的。(后一篇文章将以1岁为例进行解释)
: B9 L/ X9 n1 G) \6 @- e: w
25岁的Hxj买了啥?
Hxj听说保险有个功能叫“离婚不分”,想来具体咨询一下。没错,保险属于婚前专属财产。《婚姻法》第十八条规定,一方的婚前财产及确定只归夫妻一方的财产属于婚前财产。Hxj听了之后说,那已经结婚了再买也是属于婚前财产吗?是的,不管什么时候买的保险,都是不存在争议的婚前专属财产。
(国内一父亲将保诚的【理想人生】产品作为女儿的嫁妆)
5 c  L* B* [7 ~" u+ ]/ A
来找我们的时候,Hxj已经对【隽升】有了一定的了解,她准备给自己投保1万美元。在深入了解后,得到了她父母的支持,最终每年投4万美元,5年一共投放20万美元。(投放额度可根据自己实际情况随意调节)
9 ~6 g! B: [& a9 D8 f/ X* B8 y
' j! i% I$ t2 h4 W+ q; n
如何享受保单利益?
根据Hxj的需要,我们设计了以下的取钱方案:

) t* o5 H0 L5 p5 c+ p0 O% D
(上图现金价值总额即为退保可拿回的钱)
: k* u/ j) t( O
解释:在Hxj41岁时可一次性提取25万美元(160万人民币);
从Hxj61岁开始,可以每年提取4万美元(25.6万人民币)至终生,同时:
*若Hxj不幸于85岁去世,生前一共已提取100万美元(640万人民币),去世还可赔付105.3万美元(674万人民币);
*若Hxj不幸于90岁去世,生前一共已提取120万美元(768万人民币),去世还可赔付127.5万美元(816万人民币)。

& m/ p# a# z- }9 q* y8 d; j
而她的本金永远只是20万美元!
需要提醒的是,若中途急需用钱,Hxj可以随时退保,她将拿回右边<现金价值总额>中的钱。
$ Y- V8 p& `, t2 w
我们提供另外一种提取方案供大家参考:
从Hxj41岁开始,可以每年提取2.8万美元(18万人民币)至终生,同时:
*若Hxj不幸于85岁去世,生前一共已提取126万美元(806.4万人民币),去世还可赔付57.2万美元(366万人民币);
*若Hxj不幸于90岁去世,生前一共已提取140万美元(896万人民币),去世还可赔付65.5万美元(419万人民币);
出于为小孩买房子的考虑,Hxj比较倾向于第一种方案。但是,到时候怎么拿,拿多少,完全由客户说了算。
+ ?- w$ N8 y  @# V
如果我一直不提取呢?
/ Q& \5 m0 m3 {
当然,Hxj也可以选择不做提取,那么:
*若Hxj不幸于85岁去世,可赔付1052万美元(6733万人民币);
*若Hxj不幸于90岁去世,可赔付1505万美元(9632万人民币);
*若Hxj于100岁去世,可赔付2876万美元(1亿8406万人民币)。
请不要忘记,她的本金永远只是20万美元!

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
这篇是【隽升】系列的最后一篇了,前两篇中,我们分别以50岁男士和25岁女士为例,详细介绍了【隽升】如何帮助他们实现财富目标(新关注的朋友可查看历史消息)。对于刚刚拥有宝宝的家庭来说,为宝宝投保是头等大事。这次,我们仍将以真实客户C先生为例。
6 h, _; M. T; e8 N
C先生为儿子买了啥?
C先生听朋友说在香港买了“教育险”,还说以后送孩子出国就不用愁了,C先生非常关心孩子的教育,因此找我们咨询什么是教育险。我们为他讲解之后他才发现,不仅是教育,孩子以后人生路上需要用钱的地方(结婚、买房、创业、投资、养老等),我们的【隽升】都可以满足,而C先生同样可以从保单中随时提**金供自己用。6 T: f# c: Q  I, [
他为刚出生的儿子(1岁)每年投4万美元,投5年,一共投放20万美元。(投放额度可根据自己的实际情况随意调节)

# s6 \# R- C& t( L3 U( z+ ^' y- f9 ~. j% A
如何享受保单利益?
1 @0 q5 a" V8 U; |
解释:从孩子20岁到24岁时可每年提取5万美元(32万人民币)供他出国留学;
1 G( D# J+ Z+ @/ w+ |& o5 j' L
在他30岁时再一次性提取30万美元(192万人民币)给他结婚、买房等;

* j6 |# j" h+ Q: C
在他45岁时再一次性提取50万美元(320万人民币)用于投资、创业等;
% ^9 a, U5 e' u) A4 o- D
从他61开始,还可以每年提取5万美元(32万人民币)至终生,安心养老;
3 q: a) A" j( g0 u* I
同时:
*若他不幸于85岁去世,生前一共已提取230万美元(1472万人民币),去世还可赔付396万美元(2534万人民币);

, n! V" {' n) z$ D1 ]) m5 _
*若他不幸于90岁去世,生前一共已提取255万美元(1632万人民币),去世还可赔付540万美元(3456万人民币)。
8 ^, Q/ Z% v- u8 s' ?" M
而他的本金永远只是20万美元!
需要提醒的是,若中途急需用钱,他可以随时退保,将一次性拿回右边<现金价值总额>中的钱。

4 S9 {" G+ a; J4 Y- R
来个图做一个总结:
我们提供另外一种提取方案(每年连续提取)供大家参考:
从孩子23岁开始,可以每年提取4万美元(25.6万人民币)至终生,同时:
  e; _+ d( f, U/ U
*若不幸于85岁去世,生前一共已提取252万美元(1613万人民币),去世还可赔付624万美元(3994万人民币);

% q. z0 X/ i" c) K: c1 h# X
*若不幸于90岁去世,生前一共已提取272万美元(1741万人民币),去世还可赔付873万美元(5587万人民币);

+ I$ p9 ~" n$ b# y2 `: j
出于为儿子教育结婚买房的考虑,C先生比较倾向于第一种方案。但是,到时候怎么拿,拿多少,完全由客户说了算。

: H% l9 j1 u( j. y
如果我一直不提取呢?
! \4 {/ B- p+ @% S! X) ^8 [
当然,也可以选择不做提取,那么:
*若不幸于76岁去世,可赔付2876万美元(1亿8千万人民币);
*若不幸于90岁去世,可赔付8512万美元(5亿5千万人民币);
*若于100岁去世,可赔付1亿6149万美元(10亿3千万人民币)。
选择退保,同样可以一次性拿回保单里的钱。
请不要忘记,他的本金永远只是20万美元!想富过三代,就从今天开始。
不亲临保诚公司投保,怎会相信买保险要排队两个小时的情景

! Y& `( o/ k: W# p: N- k3 T1 W- ]  Y2 t
真的有这么多可以拿?
保诚是唯一一家承诺将
1 t& w; w% a3 @" w90%的利润分给客户的保险公司,168年如一日,带给客户磐石般的信赖。当经济环境非常不景气,公司的投资回报低于预期的时候,公司会动用“遗留资产”去填补缺口。而在绝大多数的年份中,公司将超出预期的收益源源不断地注入“遗留资产”,使得这笔后备金越来越充足。
【隽升】中的每一个数字都是公司投资部和精算部做缜密的计算后得出的结果,如果您觉得达不到计划书上的数字,我们可以很负责任地告诉您,是真的,因为根据保诚一百多年以来的记录,客户手上拿到的钱远比计划书上还要多!
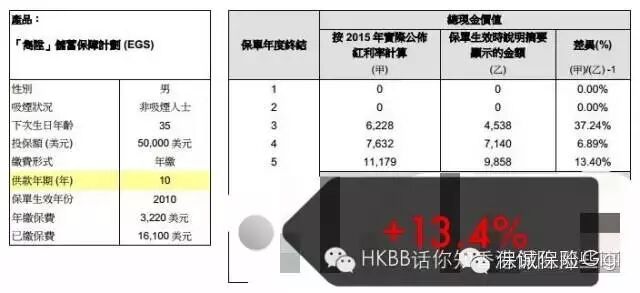
根据最新数据来看,2015年【隽升】和【理想人生】计划实际可以拿到的红利比当年计划书上的数字超额派发了13.4%和11.22%。哪怕是金融环境衰退的08年,保诚红利的派发依然保持稳定!

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
本帖最后由 保诚Niki 于 2016-1-10 17:35 编辑
. X1 v2 e9 p  B7 j
' J" T2 s. ]4 V) c讲完隽升,再来给各位宝妈讲讲这两年同样火的保诚重疾类险种!' V1 l' |, r  A& g: I

# |. _6 v0 g0 a6 L保诚产品---危疾终身保计划
! M# m2 b/ C( p! A+ M. x$ K" U
6 n! I( N) z+ G" c6 S危疾终身保计划让您以实惠保费获得周全的终身健康保障。计划提供一笔过赔偿,让您安心休养,毋须担心医疗费用及收入减少。
" `7 s" k) }2 E' t) b/ E# T9 w7 P1 y" d) ~1 {* ~& W" F0 f
涵盖69项严重病况,包括17项预支赔偿病况
+ k: F. {4 e2 O5 D  r. V7 o: e( S& J
本计划涵盖69项严重病况,包括17项预支赔偿病况,常见的危疾例如癌症、心脏病和中风等亦列入保障范围内。如受保人不幸被证实患上任何一项受保之严重病况(17项预支赔偿病况除外),将可获发一笔严重疾病保障的赔偿。8 D0 v6 m* F: c2 |# H3 H
6 I9 t$ p0 G: t2 [, g

4 S* M. U) J5 i预支赔偿,提供紧急现金作实时治疗; D! L2 o6 I7 R. m9 [' G
我们明白患上严重疾病所承受的压力,本计划特别为17项预支赔偿病况作出最多三次的预支赔偿,为受保人提供实时支持,让他们及早接受妥善的治疗。预支赔偿的最高赔偿额为每名受保人90,000美元/720,000港元。% q" k# q1 l; i) F
7 R& a  \: q4 m! _
指定严重病况# i1 t( F# r" @
可享一次性当时保额的额外20%保障,倘若受保人被确诊患上癌症、心脏病发作或中风时,本计划将提供当时保额的20%作为额外赔偿,让您倍感安心。
3 \, N! g% y3 o  S- I
. }; l  p+ g& q, g$ L" z% I* F! k
% R) z( v) B3 p- }, `' r: B同样,若不幸于61岁(下次生日年龄)或之前被诊断患上阿耳滋海默氏症、柏金逊病或多发性硬化症,我们将赔偿当时保额的20%,助您渡过难关。
2 ?: b6 F9 d" W& _" M4 v1 f! K3 p  D$ K
免费10年期危疾保
" B# l0 o& X. E6 ~免费10年期危疾保为1至18岁的受保人于首10个保单年度提供相等于危疾终身保计划基本保额之50%作额外保障;对19至65岁的受保人则提供基本保额之额外35%。
" v" s0 u1 r- w2 q/ O( _, P* v% c; Y7 [( h" b; y" n( {9 X+ j
定额保费兼6项供款年期选择,最短为5年1 f1 U7 D5 K% N2 C9 s% a
本计划特设多项供款年期,迎合不同人士的需要。您可选择于尚有收入期间缴清保费,以便在退休后安享周全保障。计划提供港元或美元保费选择,方便理财预算。本计划收取定额保费,惟保费并非保证不变。
6 R, y4 [0 _  t* u9 D# I
, t- c' Q, a/ Y& s) {融合灵活理财和人寿保障于单一计划
' u2 c; ?8 ]# f为加强您的财务弹性,您可申请保单贷款,金额高达保证现金价值的80%。此外,如您选择退保,本计划会向您提供一笔过的退保金额。倘若受保人不幸身故,受益人将获发身故赔偿,为他们提供额外的财务支持。
0 y' A/ h8 N& v3 t, i4 q/ x4 m/ d: d
此外,危疾终身保计划更为您提供下列的额外保障以供选择:9 j! w# x/ c/ @& ?% h

/ s' U3 i2 W+ p3 ]9 |' v! Q1) 递增保障 照顾个人需要7 s$ \2 s7 z4 h, L
本计划特设递增保障权益,助您纾解通胀压力,惟不适用于免费10年期危疾保及其他附加保障。您只需另缴保费,最初保额将每年自动提升5%至高达最初保额的200%,且毋须提供可保证明。9 n/ y& T" ^. K8 e" H
3 m+ q8 Y+ E: R1 e, y
2) 附加保障全面照顾所需3 [* M% |6 K5 n4 ^8 K
您只需另缴保费,便可按照个人需要,增添一系列的附加保障,以应付额外医疗开支、完全及永久伤病、意外及其他保障需要。
0 F" E! U# G8 t, A* z2 H+ S) Z2 ^0 ]) [. v4 C

- a& w( O3 D0 E8 W案例介绍:$ F1 [2 }7 E2 l! s' g& t
) E2 S! r: D: u$ m
如何缴费?
3 b) }. M- n+ p$ K: I7 P31岁非吸烟男性购买英国保诚(香港)危疾终身保计划,基本保额20万美元,首个十年保障期内还可以获得免费附赠之7万美元保额(基本保额之35%),本保单每年缴费总额为5894美元,缴费期为十五年,若不需要递增保额,每年保费则绝对不变。. P: o  N/ @: o2 A9 V2 _2 h

* Y8 i( z4 F  `0 |2 Y6 m
# x4 `& @" T- S" Q  O0 Q9 o$ i+ B3 Y+ T8 i0 ^$ g
如何理赔?0 l' Q. e; m, U: ^: g
若这位男性不幸于第10年罹患受保之重大疾病,则不但可以获得20万美元之基本保额赔偿,还可以另外获得7万美元之额外赔偿,危疾终身保保单终期奖赏还有5,400美元,因此赔付总额为:275,400美元,受保人后续保费亦无需再缴。十年缴费总额为58,940美元。0 ?7 ]* y3 t5 c5 x! ]$ N8 H

5 }9 M) b# U0 v1 j' d; h+ Q! B/ F若这位男性不幸于30年罹患受保之重大疾病,则可以获得20万美元之基本保额赔偿,危疾终身保保单终期奖赏还有181,736美元,因此赔付总额为381,736美元,受保人后续保费亦无需再缴。30年缴费总额为88,410美元。% x9 v0 G* u6 [! N0 l
( x% e; N) {7 u% y) d

: D5 f) ^! A* w7 w若这位男性知道65岁没有罹患受保之任何重大疾病,保单可以申请退保,65岁退保现金价值为292,475,资产已经增值330%!!!70岁退保现金价值为338,731,资产已经增值383%!!!75岁退保现金价值为552,082,资产已经增值624%!!!80岁退保现金价值为691,098,资产已经增值781%!!!; G8 I- Y+ G5 |4 Y' x

) Y% ~3 ~0 e$ m! F4 H

6 t8 T  M  Q9 {' h) F! N  }/ q9 C

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
本帖最后由 保诚Niki 于 2016-1-15 16:26 编辑
1 y( i- y  \9 m  N1 ?% `8 I
% @9 B4 \$ k- ?; B( D保诚产品---危疾终身保计划
[size=14.4444446563721px]
「危疾终身加倍保」计划是英国保诚「危疾终身保」的升级版本,计划是集危疾保障、人寿保障及现金价值于一身。赔偿额可高达投保额720%!即使客户曾经进行索偿,「危疾终身加倍保」计划的保障亦会延续下去,继续就不同阶段的危疾提供保障。今天将它的五大优势一一列明,让您无法拒绝!!!, s# }8 G! |2 t
: e: e$ C3 W5 [! I; z& ^
# i! W2 K% R- X4 d2 ?3 x5 V
) n: u3 s! h: ?1 b% X

0 \6 k# K: X' V' U5 ]$ f  a$ m' L【产品特色】
6 x; v9 q) \6 _! T  D* Y/ Z' E
4 J) D" O6 Z8 c, Q5 x2 r
/ m; H' I. N# w7 e2 l& J: P4 v  `0 P) M
(一) 多重早期严重疾病或严重疾病保障,让受保人倍加安心(即:多次赔偿)
4 `+ G' H/ P% U 保诚「危疾加倍保」计划可作多次早期严重疾病保障或严重疾病保障赔偿。$ j# N1 H8 `3 X# K

# ], ]/ L+ P1 V# {& N
1、保诚「危疾加倍保」计划共有5 个疾病组别:1)癌症组,2)心脏组,3)神经系统组,4)主要**组,5)其他严重疾病,其中癌症设有300%保障限额,而与心脏相关的疾病、与神经系统相关的疾病、与主要**相关的疾病及其他严重疾病则各设有10 0%保障限额;/ _) @1 k7 [! O" q5 D

. S# |0 x& |+ p5 u2 ~8 k
2、不论是早期严重病况或严重病况,只要相对应的疾病组别限额未耗尽,仍可继续受到相关保障;4 G3 ^+ j/ z" r9 l1 D

5 f) ?; }- E& u
$ o, F. E1 w, p9 c& p
3、即使其中一个疾病组别的保障限额经已耗尽,受保人于其他疾病组别的保障仍然生效;  W; Q8 Q# l$ P! w

8 D4 K9 J% f0 |
& U( Q$ R! q3 X$ z" o9 W
4、本计划于赔偿当时保额100%后仍可以享有早期严重疾病保障。3 A# a% m) ^) ?4 y9 ~
[p=24, null, left]
8 N2 b4 b  }- c/ P# E* u, H( [

+ U: x5 I( x& W4 F1 }4 _( D4 m" F' `* v7 E) d
5 \4 s" K+ L; m/ s6 m
% s& A5 |* v! \' \
' m& z( N+ q  K9 P- {. n) W# q8 S2 X5 L
(二)保障105种重疾,47 项早期严重疾病保障、52 项严重疾病保障$ w# o+ N8 w/ o5 p1 ~5 N

4 C5 k6 r; X0 b+ ?7 ^8 e8 S- \: w* ]' d; z
1、如果受保人患上指定的47 项早期严重病况,即可获一笔过赔偿,让受保人可以于早期严重病况下及早接受合适、合时及最佳的治療;
7 H2 [  A! \7 z( l3 h4 {$ z4 w2 x, ^, t% Z0 l  C) K

# K& L& d0 D8 g2 ?+ i9 ?2、原位癌可获最多各2 次,每次相等于当时保额25%的赔偿;
  i# K$ R0 S6 b6 v- x7 z: o3 U% R/ _- D1 Y8 x6 @
2 ]8 h0 W2 W$ ^% s: |; @" r; n
3、次级侵害性恶性肿瘤(包括慢性淋巴性白血病及皮肤癌)亦可获1 次相等于当时保额25%的赔偿;
2 J- A+ r8 F, a7 `% r* F3 a
0 o; Y1 c$ [4 o) c) U: C* j$ q& [
' }! H5 _, U+ N
4、其他早期严重病况亦可获最多各1 次,每次相等于当时保额20%的赔偿;
9 g7 s! e) B4 v: ]9 O$ t; s8 q) m, p

7 X1 ]" F/ x; V; Z5、如果受保人患上指定的52 项严重病况,即可获一笔相等于当时保额100%的赔偿; o, ~7 U6 f5 F4 V5 @  x

0 t( R. q+ g5 w) `2 M: [+ ]1 k

/ g* T3 L9 I$ L$ ^; G9 C[p=24, null, left]
, \2 h% r; r" _
- ]$ D) k' B2 Q+ D! Z+ y& X
! F# o( ]. g! l, d. [3 A( z

1 @0 @+ d' k) W! G
$ _2 x: l' C, J) [& e: {6 l0 V6 m

0 ~; q) S$ _" ^$ I) M; c$ ^8 S

9 Q( l+ G# M0 f" I  a, N% Q8 H3 d3 ?7 G
$ Y6 V5 k- n' S& ~7 ~* m% H6 K% ~. \+ M" X/ E0 a7 b
一张保单,3次癌症赔偿,赔偿额达投保额的300%,所有疾病保障总赔偿,可达投保额的700%。投保一张保单,相当于7张保单!(相比于传统险赔付大病之后保单失效,危疾加倍保给被保人提供层层保护。即便是患大病理赔过,也无需担忧后期保障)
1 e8 G1 Z' M$ O
# h! S! o6 {( G  t7 x! e

7 |4 R9 W" X8 _% a# m2 {% t9 Q7 u1、保障早期癌症至末期癌症,受保人可备用癌症保障总赔偿高达当时保额之300%,以舒缓治病的经济压力。
7 K2 j8 L2 Y8 J2 g; s$ \; P+ K3 D
9 K1 N  R" y* [3 c$ \* z  l
7 m. ~' C9 |4 h2 u6 Y8 X* w8 P5 s
2、如果受保人于确诊原位癌(25%)后惡化至癌症(100%)及末期癌症(20%),可获合共为当时保额145%的赔偿,而每个癌症阶段期间均不设等候期(须符合有关条款)
+ t1 w9 a$ J/ G7 s1 K- t% B! D& @' }. h

3 l: N: @2 w# {- [. Q, A! @" Y' L) {

4 W  q& `# ]( s7 M[p=24, null, left]
5 e, a0 e8 J6 @; ?! l$ |

' q& K' W7 B0 x* J: D/ K
. @8 x/ x* I* k& w5 C& w

+ ?$ N' C9 B  c案例2:
2 J2 I; h' \; H: t30岁非吸烟男性购买英国保诚(香港)危疾终身保计划,基本保额10万美元,首个十年保障期内还可以获得免费附赠之3.5万美元保额(基本保额之35%),本保单每年缴费总额为2375美元,缴费期为20年,若不需要递增保额,每年保费则绝对不变。
" v% s/ j5 r0 N. S0 W
" o8 N3 y9 w, {' S& D2 j
* T9 I; J, o% m0 U  Z! M

/ ~- d! T( B9 W" `6 }  Y( k7 U: w" j* s. W: y0 W0 S
黄先生,30岁(翌年岁31),非吸烟,10年期
5 m- y7 r& Z1 k  @# E) Z# P
: M. f: A+ q4 \! }2 t

- Y, F2 F( c; u% r1 _0 u( H' A) E- ~  B
【危疾终生加倍保】美元保单% L$ F5 A/ v, E4 U$ t" u2 r

; Y! C4 c4 v. A( m$ V, ~
若这位男性不幸于第十年罹患受保之重大疾病,则不但可以获得10万美元之基本保额赔偿,还可以另外获得3.5万美元之额外赔偿,危疾终身保保单终期奖赏还有3,422美元,因此赔付总额为:138,422美元,受保人后续保费亦无需再缴。十年缴费总额为23,750美元。
/ F: C2 e: v8 x/ i  K0 W: R/ w! b% f( @4 l' }, h: }' `
若这位男性不幸于二十年罹患受保之重大疾病,则可以获得10万美元之基本保额赔偿,危疾终身保保单终期奖赏还有50,570美元,因此赔付总额为150 ,570美元,受保人后续保费亦无需再缴。* U( L. N4 `% Q7 @5 z" I6 ]

5 Y+ F/ v' {' @( m+ O$ v( J0 J[p=24, null, left]( L* d' A8 p0 J
. R9 z) j' z6 ]0 {. H" n7 V
2 l, D! g( Y/ O3 q  `" w4 ~
[

. p- I' L( V& i/ r. w3 Z- o
8 `. E3 A9 x1 t' L

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
保险产品多种多样,为什么首推危疾险?希望这篇文章让你对危疾险有更多的认识2016-01-25 [url=]保诚保险Niki[/url]
: L' L1 y2 g$ i/ }
危疾险是在受保人确诊患重疾时,保险公司赔付一笔保险金给受保人用作治疗或是家庭收入补偿。从某种意义上来说,危疾险似乎并不受待见,它索偿的时候往往是不幸患病的时刻,不像储蓄型险种可灵活提取。而且,危疾险需要较严格的医疗核保,投保人有面临拒保的可能。尽管如此,对于没有任何保险基础的家庭来说,我们还是首推危疾险。

& @& R1 w3 G$ N2 D* i' P$ B2 }' L
首先从经济角度来说,危疾险越早购买保费越便宜。
# ^. K- ~* b* [, h( y
以英国*诚两款危疾险,危疾终身保计划(CCL3)( _' T# a+ O! @# q- `
和危疾终身加倍保计划(PCC)为例,一位国内女性,投保额10万美金,10年供款,她每年缴的保费与投保年龄的关系作图如下:

+ m- |" ~0 ]) d/ a

% W# Y4 |/ y$ f( c, O' [% X& T

1 @& ?) U% b: R/ K1 F3 w( y+ R6 D
上图中,1岁小朋友投保CCL3和PCC的年保费分别是1812和3093美元,而65岁投保人的年保费分别为11664和15798美元。65岁以后,就无法购买危疾险了,无论你付多少保费。
注意,危疾险是定额保费,就是每年的保费不变,与投保额和投保时的年龄相关。
: h, G) Z0 w& M( X+ h1 b趁年轻尽早投保,保费相对便宜,而且供款能力也较足,可享受终身的保障。

, h' e; f8 U8 O& N
其次从风险角度来说,危疾险是最基本的保障型产品。
8 l; f1 x' _$ G: h5 ^  Q
有的朋友对储蓄分红型险种比较感兴趣,但是对于家庭,保障才是最基础的。家庭理财只有根基稳固了,才能抵御上层的理财风险。保险以抵御风险为主,是杠杆型资产,避免未来在风险发生时捉襟见肘,是必须配置的。
3 P2 O; F1 \+ X; ]+ {7 H
根据计生卫生委统计数据(2013),中国城市居民主要疾病死亡率为恶性肿瘤26.81%、心脏病21.45%、脑血管病19.61%、呼吸系统疾病12.32%。我们总以为这些疾病不会发生在自己身上,其实这些疾病离我们并不遥远,身边或近或远总有人患上这些疾病,朋友圈里也不时有募捐的消息。重大疾病有两个特点,一是病情严重,二是治疗花费大。一旦患上危疾,医疗开支以及收入的减少会让整个家庭蒙受损失。尤其是需要长期治疗的病况,对于有的家庭来说是毁灭性的打击。选择一份危疾险,以小博大,将可能的风险转移出去是一个理性人的选择。
$ p7 d. {' e& v! `5 i- H+ T% Y# z: v
当然很多人购买危疾险时,由于缺乏对其的理解,盲目购买的结果时难以获得理想的保障。所以每个人都须避免出现以下误区:

  o* a/ l0 \8 v+ d: X6 p: I+ V8 J
[p=25, null, left]误区一::有社保医保,无需额外购买重疾险

        在现有的社保医保体系下,许多重大疾病治疗需要的进口药物、诊疗费用往往不再社保医保的报销范围内。患者需要自己承担的费用比例还是很高。我国人均重大疾病医疗支出已超过10万元,恶性肿瘤平均治疗费用达到15万-50万。在肿瘤专科医院,自费药的比例可以高达90%。
另一方面,与社保医保“生病-治疗-凭票报销”不同,重疾险具有“确诊即可获赔”的保障功能,因此不需要被保人在病后四处筹钱垫付医疗费用即可获赔。
9 z4 S+ n9 Q' T; ^, {
[p=25, null, left]误区二:重疾险到年纪大了再买

        不少消费者都认为只有等到年长时才会出现一些身体状况、重大疾病等,年轻力壮根本不需要购买什么重疾险。但事实上,随着重大疾病发病的日趋年轻化,重疾已经不再是中老年人才需顾虑的问题。
        其次,由于重疾险的保费“随着年龄增长”,投保越晚就意味着为同样的保障支出更高的保费。最重要的是,由于重疾险通常还设有投保年龄限制,达到一定年龄,比如55岁或60岁以上就很可能无法投保自己心仪的产品。
. ~' w- G9 q: j  S3 t3 e7 H9 b
[p=25, null, left]误区三:“不差钱”时保费一次性缴完

        一些消费者在选好一款重疾险产品后,由于价格在自己可支付能力内,于是就选择一次**清所有保费。虽然可允许一次**付,但建议不要这么做。
        因为重疾保障的等待期一般为投保后的90天或180天,等待期后保障就开始生效。如果在缴费期间内不幸罹患重疾,则缴费可以停止,投保人同样可以获得保险赔偿。这时,投保人付出的总保费相应也会比一次性缴清要少。
: ?) D; \0 F2 @
[p=25, null, left]误区四:小孩容易患病,应该保孩子

, l3 @( ]7 b2 j9 {! e" q, @
        父母都是爱子心切,希望为孩子的人生早作准备,而不太为自己考虑。一个家庭里,孩子患病不影响经济来源,而大人患病却会影响收入。所以,危疾险应该优先考虑大人,才不致生活质量受到过多影响。最好的情况,当然是每个家庭成员都配置一份危疾险,哪怕每份保单的投保额低一点。
     在这里插播一下,不少人将危疾险的赔偿款跟一般的住院医疗险的赔偿款混淆,危疾险的赔偿是不管钱的用途的,一旦确诊危疾符合赔偿条件,买了多大的保额,就赔偿基本保额加上奖赏部分;而住院医疗险,则是实报实销,花了多少报销多少。危疾险的赔偿款,一笔钱几十万上百万赔出来,不仅仅可以用来治病,可以用来买营养品调理身体,还可以用于保障家庭正常的生活教育开支。
8 z8 x8 S5 u4 v  D/ T

8 O% B) @/ S6 W  D" j4 u% {
! r. r2 q% R/ q
      此外,目前的危疾险功能是多样的,不仅仅是保重疾,也具有人寿保障,在身故时可提供赔偿。

# q3 W6 ?$ H5 q7 M
    以上说的几点,都是基于平常家庭的情况,治病的钱拿得出,可是花了钱可能会元气大伤,所以要未雨绸缪有备无患,及时配置杠杆资产。对于富豪,比如李嘉诚,医疗费用生活费用完全不是问题,危疾险是完全可以忽略,而他们首要考虑的是财富传承的问题了。

/ c2 i( V2 B  J7 q, \0 W- g
, m. P3 E% b6 C: C$ e' ~
+ R" r5 @( w$ S- z9 |( K; _

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
今天谈谈保费豁免。. r1 O/ }: f* E# b: P
豁免,就是不用交钱的意思。比如我买了个20年供款的重疾险,保障额是50万的,然后在投保的第二年就得了个重疾,保险公司就赔了我50万,剩下那18年的保费就华丽丽的不用交了。
3 \! @/ C" H( y香港的重疾保险产品天然就具备保费豁免的功能。国内选择的保险产品的时候,要特别留意是不是有这个功能,如果没有记得附加这个。
8 ^6 q5 }/ L4 |& P  c因为保费可以豁免,所以供款期选得越长就越好。一般都长达20年。
来自[妈妈网Android版]

Rank: 8Rank: 8Rank: 8Rank: 8Rank: 8Rank: 8Rank: 8Rank: 8

宝宝生日
 
帖子
1 
这个在每个省份都可以购买吗?具体购买是怎么弄的
来自[妈妈网iPhone版]

Rank: 13Rank: 13Rank: 13Rank: 13

宝宝生日
2015-01-01 
帖子
70 
回复 乐乐0451 的帖子6 R! ~* Q2 d! t1 q; _+ n/ D
这个在每个省份都可以购买吗?具体购买是怎么弄的

: W+ Y% m% }$ X大人一定要来香港买,孩子可以不过来,剩下的理赔,退保,更改文件什么不用再来。这些都是香港英国保诚的保险产品。
来自[妈妈网Android版]
‹ 上一主题|下一主题 ›
储蓄保险提取计划建议
快速回复

友情链接: 搜优宝GEO

广东省通信管理局互联网清理整顿  增值电信业务经营许可证:粤B2-20220217粤ICP备09174648号粤网安备案号:4406043013582公安机关备案号:44010602000110Copyright 2004-2017 盛成科技 All Right Reserved版权所有    版权保护投诉指引

互联网药品信息服务资格证书 电子营业执照 网络文化经营许可证粤网文[2016]7051-1702号

违法和不良信息/涉未成年人有害信息举报电话:020-85505893/18122325185 举报邮箱:kf@mama.cn 涉未成年人有害信息举报专区 中国互联网不良信息举报中心
网络内容从业人员违法违规行为举报:kf@mama.cn

回顶部