这篇是【隽升】系列的最后一篇了,前两篇中,我们分别以50岁男士和25岁女士为例,详细介绍了【隽升】如何帮助他们实现财富目标(新关注的朋友可查看历史消息)。对于刚刚拥有宝宝的家庭来说,为宝宝投保是头等大事。这次,我们仍将以真实客户C先生为例。 2 x1 s' a2 p2 E! b" W
C先生为儿子买了啥? C先生听朋友说在香港买了“教育险”,还说以后送孩子出国就不用愁了,C先生非常关心孩子的教育,因此找我们咨询什么是教育险。我们为他讲解之后他才发现,不仅是教育,孩子以后人生路上需要用钱的地方(结婚、买房、创业、投资、养老等),我们的【隽升】都可以满足,而C先生同样可以从保单中随时提**金供自己用。, ~& m9 a7 M3 \# H! Y
他为刚出生的儿子(1岁)每年投4万美元,投5年,一共投放20万美元。(投放额度可根据自己的实际情况随意调节)
" u7 b- J/ X' s6 }) G# q
+ Q! }5 Y3 f. k6 K1 T" D6 C& l9 |如何享受保单利益? , b) U. Y1 _6 O4 {, |' v, |$ }. O
解释:从孩子20岁到24岁时可每年提取5万美元(32万人民币)供他出国留学;
; U2 \) p& g. X/ q
在他30岁时再一次性提取30万美元(192万人民币)给他结婚、买房等; # R, e1 S* ^" o7 ^+ W1 t3 n5 f
在他45岁时再一次性提取50万美元(320万人民币)用于投资、创业等;
/ m' j/ J/ C6 [5 ]4 n7 g9 R) p
从他61开始,还可以每年提取5万美元(32万人民币)至终生,安心养老;
& d n6 Q& D$ i( ^3 c9 R: q4 H
同时: *若他不幸于85岁去世,生前一共已提取230万美元(1472万人民币),去世还可赔付396万美元(2534万人民币);
* g2 u/ \ Y0 e
*若他不幸于90岁去世,生前一共已提取255万美元(1632万人民币),去世还可赔付540万美元(3456万人民币)。
# w$ Q+ t9 `8 }2 j8 h
而他的本金永远只是20万美元! 需要提醒的是,若中途急需用钱,他可以随时退保,将一次性拿回右边<现金价值总额>中的钱。 # r# M; X6 Z: a) K
来个图做一个总结: 我们提供另外一种提取方案(每年连续提取)供大家参考: 从孩子23岁开始,可以每年提取4万美元(25.6万人民币)至终生,同时:
0 D# E/ Q9 K) V! y% f9 E
*若不幸于85岁去世,生前一共已提取252万美元(1613万人民币),去世还可赔付624万美元(3994万人民币);
$ m/ F. p) c+ P0 s, o" |4 I
*若不幸于90岁去世,生前一共已提取272万美元(1741万人民币),去世还可赔付873万美元(5587万人民币); 7 V" |3 O$ ~. B7 w8 A
出于为儿子教育结婚买房的考虑,C先生比较倾向于第一种方案。但是,到时候怎么拿,拿多少,完全由客户说了算。 * V7 J3 O5 Q& i/ ?# F$ \* i
如果我一直不提取呢?
3 r" ~5 g0 T8 p8 B$ H' R" V# q
当然,也可以选择不做提取,那么: *若不幸于76岁去世,可赔付2876万美元(1亿8千万人民币); *若不幸于90岁去世,可赔付8512万美元(5亿5千万人民币); *若于100岁去世,可赔付1亿6149万美元(10亿3千万人民币)。 选择退保,同样可以一次性拿回保单里的钱。 请不要忘记,他的本金永远只是20万美元!想富过三代,就从今天开始。 不亲临保诚公司投保,怎会相信买保险要排队两个小时的情景 - G+ F# M) Z$ z$ K0 I8 t
真的有这么多可以拿? 保诚是唯一一家承诺将+ @3 Z R- j/ h2 C* X, v
90%的利润分给客户的保险公司,168年如一日,带给客户磐石般的信赖。当经济环境非常不景气,公司的投资回报低于预期的时候,公司会动用“遗留资产”去填补缺口。而在绝大多数的年份中,公司将超出预期的收益源源不断地注入“遗留资产”,使得这笔后备金越来越充足。 【隽升】中的每一个数字都是公司投资部和精算部做缜密的计算后得出的结果,如果您觉得达不到计划书上的数字,我们可以很负责任地告诉您,是真的,因为根据保诚一百多年以来的记录,客户手上拿到的钱远比计划书上还要多!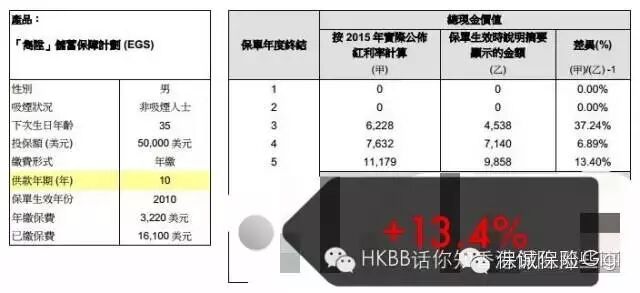 根据最新数据来看,2015年【隽升】和【理想人生】计划实际可以拿到的红利比当年计划书上的数字超额派发了13.4%和11.22%。哪怕是金融环境衰退的08年,保诚红利的派发依然保持稳定!
| 


 发表于 2016-1-1 12:43


